O Impacto da Política Monetária do Japão Sobre os Mercados Mundiais
Autor: Jeremy James, Irlanda, 4/8/2026.
Em nossos ensaios normalmente não tratamos de um tópico como este. Ele talvez não pareça ter alguma relevância para o fim dos tempos, alguma aplicação para aquilo que a Igreja deveria fazer nesta hora avançada. Entretanto, achamos que muitos de nossos leitores apreciarão a visão geral dada neste estudo, pois ele mostrará como as decisões recentes tomadas pelo governo japonês afetarão adversamente a economia americana.
Não usaremos jargão econômico, ou explicações complicadas. A mecânica que está por trás do processo colocado em movimento pelo governo japonês é bem fácil de compreender. Quase tudo que discutimos gira em torno de apenas dois fatores, a taxa de câmbio, isto é, quantos ienes podem ser comprados com um único dólar americano, e o mercado de títulos em ienes, isto é, qual é a taxa de juros que está sendo paga para quem possui títulos da dívida soberana do Japão.
Alguns Pensamentos Introdutórios
Como uma introdução, os leitores poderão gostar de observar que o sistema monetário no mundo inteiro está baseado em moeda fiduciária (moeda sem lastro real ou tangível). As notas de dinheiro não estão conectadas de modo algum com ativos reais. Elas são lastreadas somente por uma promessa do governo de honrá-las. Esse sistema absurdo está operando há mais de cinquenta anos. Os poderes vigentes adquiriram poder extraordinário por meio do sistema fiduciário, pois eles podem adicionar ao dinheiro em circulação via impressão de notas de dinheiro (o que não é diferente de desejar dinheiro e depois criá-lo), ou estendendo crédito para os tomadores de empréstimos.
Isso levou a um aumento extraordinário na oferta de dinheiro em todo o mundo desenvolvido. Muito desse dinheiro termina nas mãos dos super-ricos. Como já observamos antes, o valor real dos salários nos EUA não aumentou ao longo do mesmo período. Aumentos de salário são simplesmente destinados a corrigir a perda com a inflação e manter, mas não aumentar, os padrões de vida nos EUA. Os salários médios nos EUA hoje mudaram muito pouco em termos reais desde 1972!
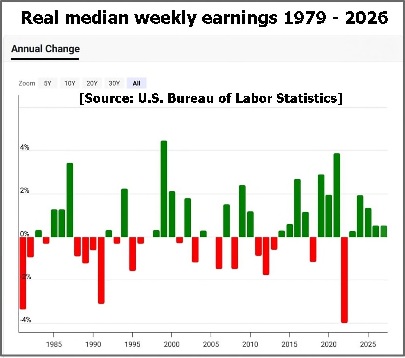
O diagrama abaixo e à esquerda mostra o aumento e queda anual nos ganhos medianos entre 1970 e 2026. Ele mostra claramente que o aumento líquido real ao longo de um período extenso de tempo foi muito pequeno:
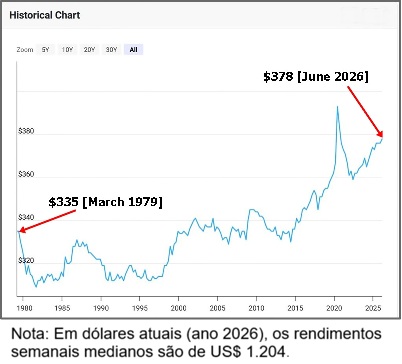
O diagrama acima e à direita traduz o da esquerda em ganhos semanais em termos reais/constantes de 1982 a 1984. ao longo do mesmo período longo de tempo:
Estes diagramas revelam que o trabalhador médio nos EUA recebeu praticamente um dólar adicional por ano entre 1979 e 2027. Isto é verdadeiramente surpreendente. Durante um período em que a produtividade cresceu drasticamente — 90% entre 1979 e 2026 — o americano médio recebeu a mínima melhoria imaginável nos padrões de vida. [Para uma compreensão sobre como isso foi alcançado, veja o quadro abaixo, intitulado "A Grande Trapaça Tributária")
A maior parte dos lucros obtidos com os aumentos na produtividade em toda a economia ao longo daquele período foi canalizada em direção aos proprietários de capital. Assim, estamos vendo um forte aumento na riqueza do 1% que está no topo, enquanto todos os demais têm de depender do aumento da riqueza amealhada principalmente via valorização do mercado de ações (se eles possuem investimentos em ações, ou participação acionária em empresas) ou um aumento no valor de suas casas (se eles possuem casa própria). A última não é realmente um aumento líquido na riqueza, a não ser que a pessoa esteja reduzindo suas operações, ou se mudando para um local menos desejável.
A Grande Trapaça com os Impostos
As grandes companhias de capital aberto nos EUA evitam consistentemente pagar sua participação justa nos impostos, ao mesmo tempo que as famílias e pequenas empresas são obrigadas a fazerem isso. Somente no ano passado, ou pouco mais, é que as grandes empresas foram obrigadas pela legislação da União Europeia a publicarem a discriminação dos impostos pagos nas várias jurisdições.
Acredite você ou não, a Microsoft pagou menos imposto nos EUA em 2025 do que pagou na Irlanda. O pagamento total global de impostos da companhia em 2025 foi de $21,1 bilhões. Desse total, $6,5 bilhões foram pagos em impostos como empresa operando na Irlanda, em comparação com $6,25 bilhões em impostos federais nos EUA. (A companhia também pagou $2,9 bilhões em impostos estaduais e municipais nos EUA.)
Há muito tempo que políticos de alto escalão são subornados para aprovarem legislação que permita que as grandes empresas trapaceiem o povo americano desse modo.
|
O Crédito É Agora um Substituto para o Dinheiro
Quando um tomador de empréstimo gasta o dinheiro que obteve emprestado, ele está efetivamente usando crédito como uma forma de dinheiro. Ele ainda está obrigado a pagar e devolver a quantia do empréstimo, junto com os juros acumulados. Assim, uma grande proporção da oferta de dinheiro em existência hoje está acumulando juros para os bancos. De modo a pagar por esse aumento que está ocorrendo na quantia total de juros devidos sobre o dinheiro em circulação, a economia precisa continuar a crescer.
O crescimento econômico tornou-se nada mais do que um modo de marcar o tempo. Em certo sentido, a economia é um esquema de Pirâmide de Ponzi em que quem entra por último — a próxima geração — precisa carregar nos ombros o peso crescentes da dívida soberana. O problema torna-se muito pior quando o custo anual de servir a dívida (pagar os juros da dívida) excede a receita obtida via tributação. Um país precisa então fazer um empréstimo de modo a cobrir a diferença.
Alguns países já estão se aproximando desse ponto, notavelmente os EUA e o Japão. O custo de servir a dívida nacional é tão grande que eles precisam tomar mais empréstimos e e endividar ainda mais apenas para cumprir seus compromissos. Se eles aumentassem os impostos para cobrir o que falta, eles correriam o risco de erodir o desempenho econômico e assim a quantia total tomada com a tributação. Isso os deixa sem escolha, a não ser tomar mais emprestado. E, se eles fizerem isso, então precisam ter o objetivo de fazer o possível manter a taxa de juros baixa.
Existem duas condições essenciais para manter as taxas de juros baixas. Primeira, os bancos (isto é, os investidores que compram a dívida do governo precisam estar satisfeitos que sempre conseguirão recuperar o dinheiro que emprestaram para o governo, junto com os juros acumulados. Se eles acharem que o risco disso não acontecer está aumentando, possivelmente devido à condição econômica deteriorada, eles exigirão uma taxa de juros mais alta como uma forma de "compensação".
A segunda condição é política sólida do governo. Se os bancos e investidores acreditarem que o sistema de governo está se tornando instável, eles acharão que isso é uma ameaça para a segurança dos empréstimos. Os mercados prosperam com base na previsibilidade e estabilidade. Por outro lado, políticas conflitantes ou inconsistentes do governo abalam a confiança do público e fazem as taxas de juros subir.
Naturalmente, os governos dos EUA e do Japão há muito tempo procuram manter suas taxas de juros baixas. Como parte dessa estratégia, eles condicionaram o público a acreditar que o crescimento econômico anual de 2% a 4% continuará indefinidamente. Eles também fornecem inúmeros dados econômicos regularmente para apoiar essa percepção e, desse modo, incentivar os investidores (notavelmente as companhias seguradoras, fundos de pensão e instituições financeiras) a continuar a comprar a dívida do governo.
A Dívida Japonesa É Financiada Principalmente por Fontes Internas
O Japão segue uma estratégia de dívida soberana há mais de três décadas que depende fortemente de fontes domésticas. Praticamente metade de toda a dívida soberana (48%) pertence ao Banco do Japão (que atua como Banco Central do Japão), companhias seguradoras japonesas possuem 20%, bancos japoneses possuem 14% e instituições estrangerias possuem menos de 8%. O saldo restante de 10%, é mantido por investidores japoneses do varejo, famílias e pequenos negócios. O fato que quase metade da dívida japonesa esteja nas mãos do Banco do Japão é prova que o Japão está tendo dificuldades para encontrar compradores para suas letras do Tesouro em anos recentes.
Há uma vantagem com essa abordagem. Somente uma pequena proporção da dívida geral é afetada por estrangeiros e pelos interesses que eles possam ter sobre a economia japonesa. A experiência mostra que os investidores japoneses domésticos se agarram às letras do Tesouro mesmo sob condições difíceis do mercado. Este é um fator cultural que permite ao governo japonês manter as taxas de juros baixas e, desse modo, minimizar o custo geral de manter a divida.
A grande desvantagem com essa estratégia, porém, é que ela permitiu que o Japão expandisse sua dívida para um nível perigosamente elevado. A dívida está atualmente em cerca de 200% e 250% do Produto Interno Bruto (PIB) do país, dependendo de como ela é mensurada, o que é mais do que o dobro da dívida soberana média das economias dos outros países do G20.
Até o início de 2020 essa estratégia permaneceu firme. Entretanto, a "crise da Covid" criou um grande novo problema para a economia japonesa, um problema que foi evitado com sucesso durante mais de três décadas — a inflação.
A incrivelmente baixa taxa de inflação no Japão desde 1990 foi causada por uma bolha gigantesca nos preços dos imóveis no fim dos anos 1980s. Os especuladores tomaram empréstimos fortemente para investir nesse mercado muito inflado e os bancos estavam dispostos a emprestar o capital necessário, apesar dos riscos. Quando a bolha especulativa estourou, em 1991, os preços dos terrenos urbanos desabaram. A queda foi de quase 80% entre 1991 e 2002, enquanto o índice Nikkei da Bolsa de Valores perdeu mais de 60% de seu valor. As instituições financeiras ficaram com um peso maciço de maus empréstimos, o que afetou a disponibilidade do crédito. Isso criou um ciclo deflacionário que durou décadas. A prosperidade continuada do povo japonês durante esse período de tempo foi suportada unicamente pela alta demanda no exterior pelos produtos japoneses de exportação.
A "crise da Covid" interrompeu as cadeias produtivas em todo o mundo e levou para cima o custo dos materiais importados dos quais o Japão dependia para seu mercado de exportação. Grande parte desses produtos era vendida em dólares, fazendo com que o valor do iene perdesse valor em comparação com o dólar. Por volta de 2022, a inflação no Japão atingiu 2%. Nos vinte anos anteriores, a taxa esteve abaixo desse valor.
Se o Banco do Japão tivesse elevado a taxa de juros imediatamente, poderia ter empurrado a inflação para baixo. Mas, o Banco manteve sua política de taxa de juros de 0%.
A Inflação Empurrou os Salários para Cima
Os trabalhadores e as famílias japonesas estavam agora enfrentando algo que não tinham conhecido antes. Pela primeira vez em décadas, eles exigiram um aumento salarial. Isso, por sua vez, gerou o que os economistas chamam de espiral salário/preço, em que aumentar os salários coloca pressão sobre os preços, levando os trabalhadores a exigir um novo aumento nos salários. A inflação tinha agora se tornado um aspecto permanente da economia japonesa.
Isto veio como um grande choque para o Banco do Japão e o governo japonês. O sistema que eles tinham operado com sucesso durante mais de trinta anos estava começando a vacilar. Os investidores estrangeiros apressaram-se para explorar a queda resultante no valor do iene tomando enpréstimos em ienes e comprando ativos americanos de mais alta rentabilidade — o assim chamado "comércio movimentado pelos ienes" (que discutiremos em um momento). Como um resultado, a moeda japonesa, que tinha se valorizado fortemente em relação ao dólar desde meados dos anos 1970s, entrou em sério declínio. Hoje, o iene está no nível mais baixo que já esteve em relação ao dólar americano nos últimos 40 anos.
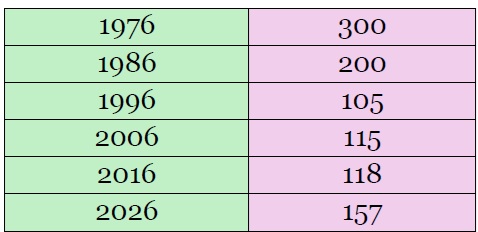
A tabela a seguir dá o número de ienes que poderiam ser comprados com US$ 1 em janeiro de cada ano mostrado:
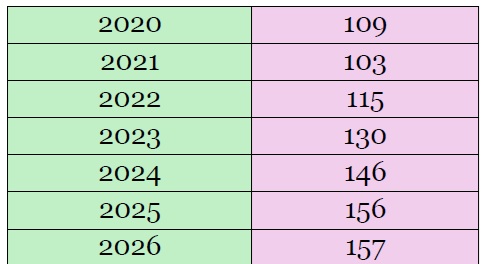
Se compararmos a tabela acima com a tabela abaixo, podemos ver como agudamente o iene declinou após a "pandemia da Covid":
Para um país que importa virtualmente todas as matérias-primas, esse declínio é muito custoso. Embora alguns dos custos possam ser repassados para os consumidores estrangeiros das exportações, isso envolve uma queda na competitividade. embora o iene mais barato deveria tornar os produtos japoneses mais atraentes para os consumidores estrangeiros, alternativas de alta qualidade também estão sendo produzidas e exportadas por outros países, notavelmente a China.
O Que os Japoneses Podem Fazer para Estabilizar Sua Economia?
Muitos fundos de Hedge (também chamados de fundos de multimercados) e grandes investidores estão "apostando" que o iene cairá ainda mais e estão negociando de acordo com essa expectativa. O conflito no Oriente Médio, que tem levado para cima o custo de importação do petróleo e do gás liquefeito de petróleo (GLP), prejudicou muito a balança comercial do Japão.
A não ser que o governo japonês consiga inventar um modo de lidar com esse problema, a moeda japonesa continuará a cair, a indústria continuará a perder competitividade e o custo de tomar empréstimos para impulsionar a economia poderia rapidamente se tornar proibitivo. Além disso, os investidores japoneses que fizeram empréstimos em ienes para investir no estrangeiro estão enfrentando aquilo que é conhecido como "margem de chamada", que é um requisito para depositar mais dinheiro com o emprestador (os grandes financiamentos requerem que os investidores coloquem uma quantia mínima em dinheiro como uma forma de garantia; à medida que o investimento deles cair, o tomador de empréstimo precisará aumentar seu depósito em dinheiro). Uma grande queda no valor do iene prejudicará grandemente os investidores.
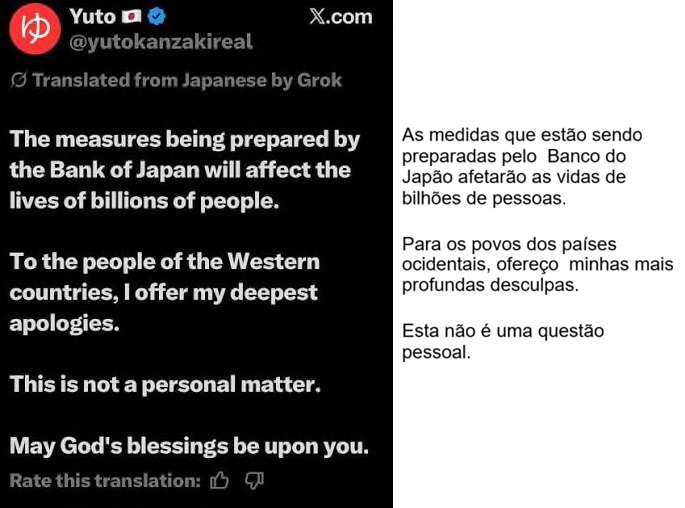
Ao longo dos últimos meses o governo japonês adotou uma solução que chocou muitos economistas. Um indivíduo anônimo com informações privilegiadas revelou que o Banco do Japão (o Banco Central do país) tinha decidido repatriar sua riqueza. Aqui está a mensagem que ele publicou:
Isto poderia ser desconsiderado como disseminação de medo, se não fosse pela evidência confirmatória de outras fontes. O Banco do Japão acredita que o único modo de fortalecer o iene e estabilizar a economia é fazer os investidores japoneses repatriarem suas riquezas, isto é, liquidar uma porção substancial de seus investimentos no estrangeiro e reinvestir o dinheiro em ativos japoneses, incluindo em letras do Tesouro.
Aqui estão duas evidências que confirmam que o governo japonês concordou com uma solução ao longo dessas linhas:
Em 16 de junho de 2026, o Banco do Japão elevou sua taxa referencial de juros para 1%, a mais alta desde setembro de 1995. O diretor do Banco, Ueda Kazuo, citou o seguinte razões para o aumento: riscos crescentes com um iene japonês mais fraco, custos altos da energia em todo o mundo, e pressões inflacionárias em aceleração. As taxas de juros mais altas encorajarão a repatriação.
-
Por volta de 20 de julho, o Ministro das Finanças, Satsuki Katayama, declarou que "agora pode ser uma boa hora para encorajar os investidores locais, e o Fundo de Pensão e Investimentos do Governo (GPIF) em particular, para trazerem o dinheiro de volta para o país."
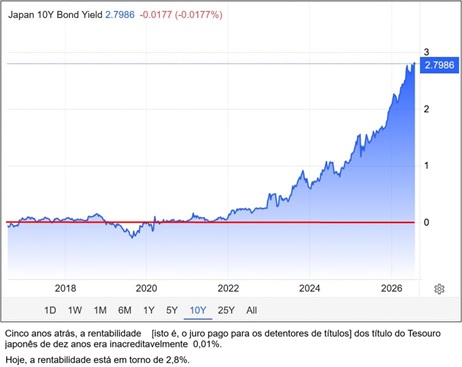
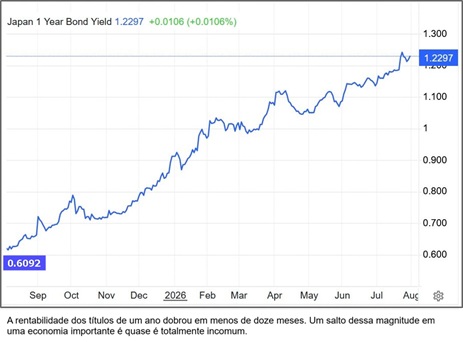
O ministro mencionou o GPIF, que é o maior fundo de pensão do mundo, possuindo centenas de bilhões de dólares em títulos do governo americano e ações negociadas publicamente nos EUA. Digamos que os curadores do GPIF decidam fazer como o ministro sugeriu e liquidem a quarta parte desses títulos e ações denominados em dólares e invistam o dinheiro em títulos do Tesouro japonês, que agora oferecem uma taxa de retorno mais atraente. O mercado de ações dos EUA sofreria um abalo, possivelmente bem doloroso e sofreria ainda mais quando os detentores americanos das mesmas ações sentirem a tensão e o nervosismo e venderem parte de suas ações. Enquanto isso, a venda por parte do GPIF dos títulos do governo adicionaria ainda mais pressão sobre o custo de servir a dívida federal.
Vendendo suas ações e títulos em dólares americanos e comprando títulos denominados em ienes, o GPIF ajudaria a fortalecer o iene. Outros fundos e instituições provavelmente seguiriam o exemplo. Isso, por sua vez, forneceria um incentivo para mais detentores de ações e títulos americanos (como as companhias seguradoras) para sair do dólar o mais breve possível e comprar ienes antes que ele aumente em valor.
Isto pareceria ser por que o comentarista anônimo (alguém alegadamente com informações privilegiadas) disse na plataforma X que as medidas que estão sendo lançadas pelo Banco do Japão afetarão as vidas de bilhões de pessoas. Uma transferência em larga escala de riqueza de japoneses para fora da economia americana iniciará uma grande crise, não apenas nos EUA, mas nos mercados em todo o mundo. Grandes transferências súbitas de riqueza derrubaram os mercados no passado e causaram turbulências. Alguns dos efeitos são previsíveis, outros não. Muito depende de como o "perdedor" reage. A experiência nos EUA em décadas recentes sugere que grandes números de investidores americanos entram em pânico e isso aumentam o caos.
Como o Japão Entrou Nesta Situação para Início de Conversa?
Para iniciar, por que os japoneses investiram pesadamente nos mercados dos EUA? Mais uma vez, precisamos voltar para o ambiente deflacionário que teve início nos anos 1990s e durou mais de trinta anos. Com a taxa de juros próxima de 0%, os investidores procuraram um porto seguro mais produtivo para suas poupanças. Eles confiavam na tendência de crescimento nos EUA e continuaram a comprar fortemente ações de empresas americanas e letras do Tesouro dos EUA. Teoricamente, isso deveria ter feito o iene se enfraquecer consideravelmente — pois os investidores estavam vendendo ienes para comprar dólares — mas isso não aconteceu. Os economistas dizem que a força das exportações japonesas ao longo desse período compensou esse fator, mas pode haver outra razão que até aqui não veio à luz.
Muitos outros investidores, não apenas os de nacionalidade japonesa, mas também instituições financeiras em outros países, tomaram empréstimos em ienes dos bancos japoneses, a uma taxa de juros baixíssima, converteram os ienes em dólares e compraram ativos de rentabilidade mais alta nos EUA. Isso ficou conhecido como "comércio movimentado pelos ienes". Isso provou ser altamente lucrativo para aqueles que souberam como explorar a oportunidade. Acredita-se amplamente que uma grande proporção dos lucros imensos obtidos pelos fundos de Hedge americanos no período de 1991 até 2021 foram conseguidos por meio da cuidadosa exploração que eles fizeram do "comércio movimentado pelos ienes". Como muitos desses fundos operavam fora do território americano e fora da jurisdição americana, com exigências regulatórias mínimas de apresentação de relatórios. o público nunca chegou a ver o que estava acontecendo. Os super-ricos se deram extremamente bem com tudo isso.
O Japão tornou-se o maior detentor estrangeiro de títulos da dívida do governo dos EUA. As administrações americanas ao longo desse período estavam muito contentes em ver esse tipo de grande proporção de riqueza japonesa sendo canalizada para dentro do mercado de títulos dos EUA. O custo da tomada de empréstimos pelo governo federal foi mantido em um nível baixo devido a esse fluxo contínuo de dinheiro vindo do exterior, enquanto que os principais índices da Bolsa de Valores permaneceram com a tendência de alta (mercado em modo "touro") durante décadas — o Dow Jones Industrial Averagem, o Standard & Poor 500, e o NASDAQ.
Isto está agora preparado para operar ao inverso. Quando o ministro japonês das Finanças diz que "agora é uma boa hora para trazer dinheiro de volta para dentro do país", ele quis dizer exatamente isso. Uma grande proporção de investimento japonês nos EUA está prestes a ser vendida e liquidada. Isso pode ser parte do plano secreto de produzir uma "Grande Reiniciação". Independente se isso foi ou não planejado décadas atrás, o resultado será muito desagradável.
Os grandes investidores institucionais provavelmente seguirão o plano. É duvidoso se o governo japonês adotou essa estratégia sem primeiro ter certeza de quanto suporte ele provavelmente receberia.
Os investidores menores também poderão seguir com o plano, pois eles enfrentarão certos riscos se não fizerem isso. O primeiro risco é a possibilidade que aqueles que se atrasarem poderão encontrar um iene mais forte depois e perderem uma quantia substancial quando converterem seus dólares em ienes. O segundo risco é a possibilidade percebida que as regras existentes para investimento japonês poderão ser interpretadas de um modo que penalize os retardatários. Por exemplo, sempre foi compreendido pelos investidores japoneses que eles poderiam usar seus empréstimos contratados em ienes para comprar títulos com rentabilidade atraente no exterior. Está sendo sugerido agora que os juros recebidos no exterior por esse meio sejam tributados. ou penalizados de alguma forma.
Táticas do medo como esta poderiam ser usadas para desestabilizar os investidores e fazê-los repatriar seus fundos o mais rápido possível. Também deve ser observado que na maioria dos lares japoneses é a mulher, não o marido, quem gerencia as finanças da família. Sendo mais avessas ao risco do que os homens, as mulheres provavelmente seguirão a linha sugerida pelo governo.
A Grande Questão
A grande questão agora é se o governo japonês forçará ou não essa estratégia, ou se outros membros do G20 elevarão o som do sinal de alarme. Até aqui o G20 parece ter adotado uma posição neutra, mas não sabemos o que está acontecendo atrás dos bastidores. (Entretanto, veja nosso comentário de conclusão.)
Não damos orientação sobre investimentos em nossos ensaios, nem estamos qualificados para fazer isso. Entretanto, fizemos uma análise desse assunto por que ele poderá ter um grande impacto sobre as vidas de milhões de pessoas.
O público provavelmente não compreenderá o que está acontecendo. As pessoas foram condicionadas a acreditar que o governo sempre agirá no melhor interesse da população, especialmente no que se refere à economia. Em muitos de nossos ensaios anteriores apresentamos muitas evidências para mostrar que isso simplesmente não é verdadeiro.
Como cristãos, precisamos ser sábios como as serpentes e prudentes como as pombas. Infelizmente, estamos vivendo em um tempo em que os líderes cristãos estão desprovidos de sabedoria. Eles até zombam daqueles que se preocupam em estudar e expor aquilo que o Maligno é capaz de fazer.
Conclusão
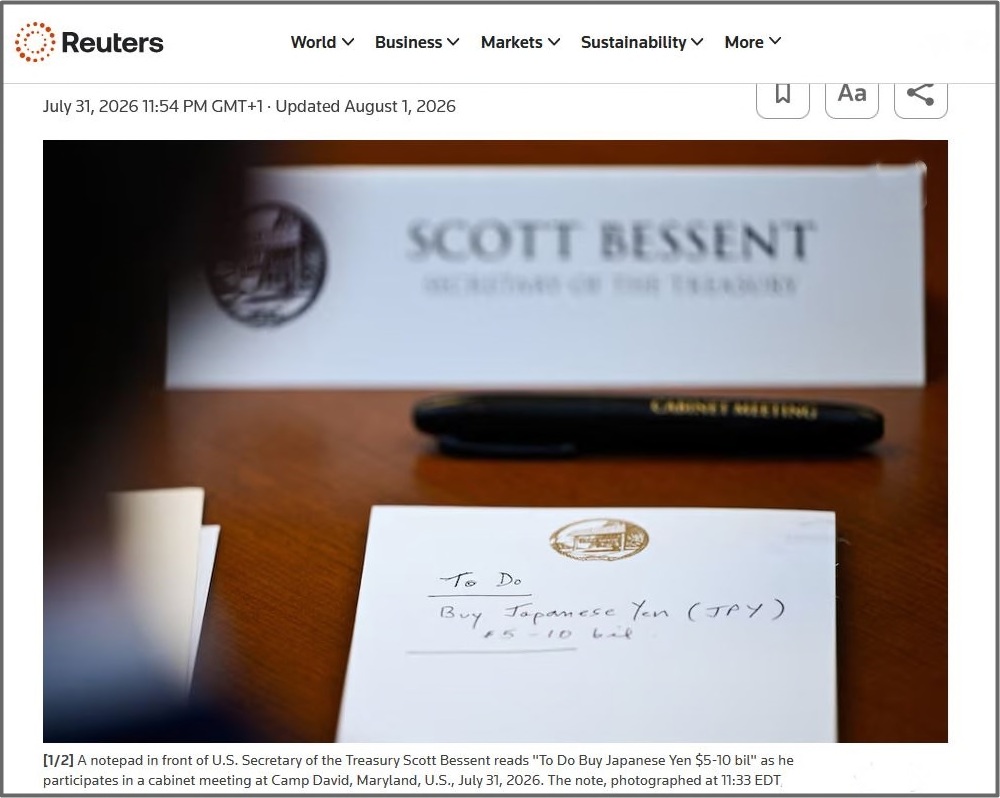
A agência de notícias Reuters acaba de publica uma fotografia que tem um impacto direto sobre tudo que acabamos de discutir.
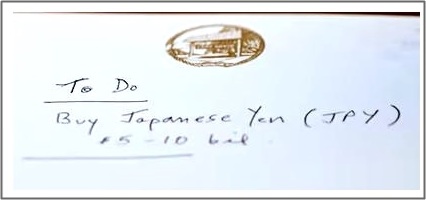
A foto foi tirada em Camp David, Maryland, em 31 de julho passado, antes ou durante uma reunião do gabinete, em que o Secretário do Tesouro Scott Bessent, estava presente. A foto mostra um único item na lista de coisas a fazer: "Comprar iene japonês (JPY) $5 — $10 bi" (Veja as imagens abaixo).
Alguns meses atrás o Banco do Japão procurou defender sua moeda em dificuldades, comprando $73 bilhões de ienes. Essa intervenção extraordinária falhou em ter algum efeito duradouro. Claramente, o governo dos EUA está agora tão preocupado com o declínio no valor do iene que também está planejando intervir. Isto é altamente incomum, um sinal que uma crise no mercado global de títulos está se formando por trás dos bastidores. (Ao liberarem essa foto, os grandes atores podem estar enviando uma mensagem cifrada para confortar os mercados.)
Esperamos que nossos leitores frequentes considerem este ensaio útil.
Que o Senhor Deus abençoe e guarde todos os fiéis cristãos e suas famílias.
"Já pereceu da terra o homem piedoso, e não há entre os homens um que seja justo; todos armam ciladas para sangue; cada um caça a seu irmão com a rede, as suas mãos fazem diligentemente o mal; assim demanda o príncipe, e o juiz julga pela recompensa, e o grande fala da corrupção da sua alma, e assim todos eles tecem o mal. O melhor deles é como um espinho; o mais reto é pior do que a sebe de espinhos; veio o dia dos teus vigias, veio o dia da tua punição; agora será a sua confusão." [Miqueias 7:2-4].
Autor: Jeremy James, artigo 467 em http://www.zephaniah.eu
Data da publicação: 3/9/2026
A Espada do Espírito: https://www.espada.eti.br/Apocalipse/japao.htm